À retenir
- La déclaration à l’assureur doit partir au plus tard 30 jours après la publication de l’arrêté interministériel au Journal officiel, et non après le sinistre, rappelle la fiche Service-Public vérifiée le 10 avril 2026
- La franchise légale s’élève à 380 € pour une habitation, et grimpe à 1 520 € quand les dommages viennent d’un mouvement de terrain lié à la sécheresse
- L’assureur verse une provision dans les deux mois, puis l’indemnisation complète dans les trois mois
- La surprime prélevée sur les contrats habitation pour financer le régime est passée de 12 % à 20 % au 1er janvier 2025
Au sommaire
- Sans arrêté au Journal officiel, l’assurance ne joue pas
- Trente jours après la publication, pas trente jours après l’inondation
- 380 € de franchise, 1 520 € quand la sécheresse fissure les murs
- La commune a vingt-quatre mois pour saisir le préfet
- Relogement pris en charge, perte de jouissance exclue
- La surprime est passée de 12 % à 20 % au 1er janvier 2025
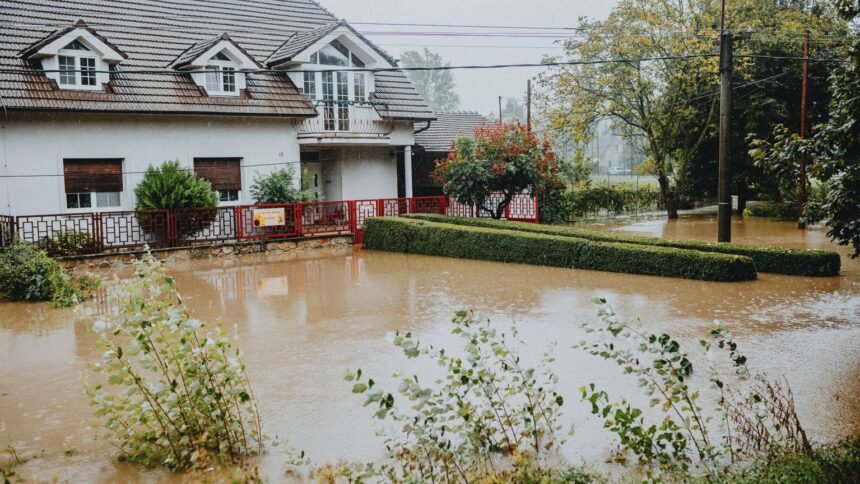
Une maison inondée n’ouvre droit à rien tant qu’un arrêté interministériel n’a pas reconnu l’état de catastrophe naturelle dans la commune. C’est sa publication au Journal officiel, et elle seule, qui déclenche un délai de trente jours pour déclarer le sinistre. Beaucoup de sinistrés croient ce compte à rebours lancé le jour où l’eau est montée, et déclarent trop tôt ou trop tard.
Sans arrêté au Journal officiel, l’assurance ne joue pas
La garantie catastrophe naturelle ne se souscrit pas séparément. Elle est automatiquement incluse dans tout contrat couvrant les dommages aux biens, notamment la multirisque habitation et certains contrats automobiles, et un assureur ne peut pas refuser de l’accorder, précise la fiche de Service-Public sur l’indemnisation des catastrophes naturelles, vérifiée le 10 avril 2026.
Encore faut-il que deux conditions soient réunies : être assuré contre les dommages aux biens endommagés, et voir publier un arrêté interministériel reconnaissant l’état de catastrophe naturelle sur la zone concernée.
Cet arrêté n’est pas un blanc-seing. Il énumère les communes concernées, la période de l’événement et la nature des dommages. Une maison située dans une commune voisine, ou touchée quinze jours avant la période retenue, reste hors du dispositif même si les dégâts sont identiques.
Trente jours après la publication, pas trente jours après l’inondation
La déclaration doit partir dès que le sinistré a connaissance de l’événement et, au plus tard, trente jours après la publication de l’arrêté. Elle s’envoie par lettre recommandée, de préférence avec accusé de réception, avec copie à l’agent d’assurances ou au courtier.
Le courrier doit contenir le numéro de contrat, la description du sinistre — nature, date, heure, lieu —, une liste chiffrée des biens perdus ou endommagés appuyée sur des factures ou des photos, les dégâts causés à des tiers et les coordonnées des victimes éventuelles.
Deux réflexes évitent un refus partiel : conserver les objets abîmés, que l’expert peut vouloir examiner, et garder les factures des matériaux achetés pour les réparations engagées soi-même.
Quatre échéances rythment le dossier, et une seule part du jour de l’événement.
| Étape | Point de départ | Délai |
|---|---|---|
| Demande de la commune | L’événement | 24 mois |
| Déclaration à l’assureur | Publication de l’arrêté | 30 jours |
| Provision de l’assureur | État estimatif ou arrêté | 2 mois |
| Indemnisation complète | État estimatif ou arrêté | 3 mois |
Ces délais sont des planchers de protection : un contrat peut prévoir des dispositions plus avantageuses, jamais moins.
380 € de franchise, 1 520 € quand la sécheresse fissure les murs
La mise en jeu de la garantie s’accompagne d’une franchise légale, modulée selon la nature des biens. Pour une habitation ou tout autre bien à usage non professionnel, elle est de 380 €.
Elle passe à 1 520 € lorsque le dommage provient d’un mouvement de terrain consécutif à la sécheresse ou à une réhydratation du sol — le cas des fissures qui apparaissent sur les murs après un été très sec. C’est quatre fois la franchise ordinaire, sur des sinistres qui se comptent régulièrement en dizaines de milliers d’euros de travaux. Avec des 77 départements placés en crise sécheresse fin août 2026, cette franchise majorée concerne un nombre croissant de propriétaires.
La commune a vingt-quatre mois pour saisir le préfet
La procédure ne part jamais du sinistré. C’est la commune qui dépose une demande auprès du préfet, lequel transmet le dossier à l’État ; une commission interministérielle l’examine, et l’arrêté paraît au Journal officiel si la reconnaissance est accordée. Les communes disposent généralement d’un délai maximal de vingt-quatre mois après l’événement pour déposer leur demande.
La conséquence est rude : si la mairie ne dépose pas de dossier, ou si la commission écarte la demande, aucun habitant de la commune n’est indemnisé au titre de cette garantie. Le seul levier utile, après un événement, est donc de signaler les dégâts en mairie — c’est ce qui nourrit le dossier communal.
Relogement pris en charge, perte de jouissance exclue
Les frais d’hébergement temporaire peuvent être pris en charge lorsque la résidence principale devient inhabitable. À l’inverse, les frais indirects ne sont pas indemnisés, à commencer par ceux liés à l’absence temporaire de jouissance du logement sinistré.
Quatre catégories de dommages restent par ailleurs hors garantie : les biens non assurés par le contrat, certains frais indirects non prévus, les dommages antérieurs à la catastrophe et les biens construits en violation des règles de prévention des risques. C’est le même principe que pour l’ensemble des exclusions que votre contrat d’assurance habitation refuse de couvrir.
La surprime est passée de 12 % à 20 % au 1er janvier 2025
Ce régime est financé par une surprime prélevée sur les contrats, et son taux a fortement augmenté. Il est passé de 12 % à 20 % pour la multirisque habitation et les garanties de biens professionnels, et de 6 % à 9 % pour l’assurance automobile, au 1er janvier 2025.
La hausse a été fixée par un arrêté publié le 28 décembre 2023, comme le confirme la réponse du ministère de l’Économie publiée le 4 février 2025 à l’Assemblée nationale.
Autrement dit, la garantie est déjà payée, chaque année, sur la cotisation habitation. Ne pas connaître le délai de trente jours revient à financer une protection sans pouvoir l’actionner — une bonne raison de vérifier, au passage, ce que couvre réellement votre assurance habitation.