À retenir
- La directive européenne 2023/2225 s’applique le 20 novembre 2026 : tout découvert devient un crédit à la consommation, même sous 200 euros
- Les banques devront examiner la solvabilité avant d’accorder une autorisation, avec une analyse allégée sur les petits montants et les courtes durées
- Les frais forfaitaires minimums, facturés dès le premier euro de débit sous 400 euros, sont supprimés, confirme le ministère de l’Économie
- Les autorisations de découvert en place avant cette date restent valables, précise service-public.fr
Au sommaire
- Un découvert de 50 euros relève désormais du crédit à la consommation
- Un quart des Français bascule dans le rouge avant la fin du mois
- Les frais fixes facturés dès le premier euro de débit disparaissent
- La Fédération bancaire française dément la règle des 30 % d’endettement
- Pierre-Alain Roiron redoute un refus opposé aux bas revenus
- Faire écrire son autorisation avant le 20 novembre protège l’existant
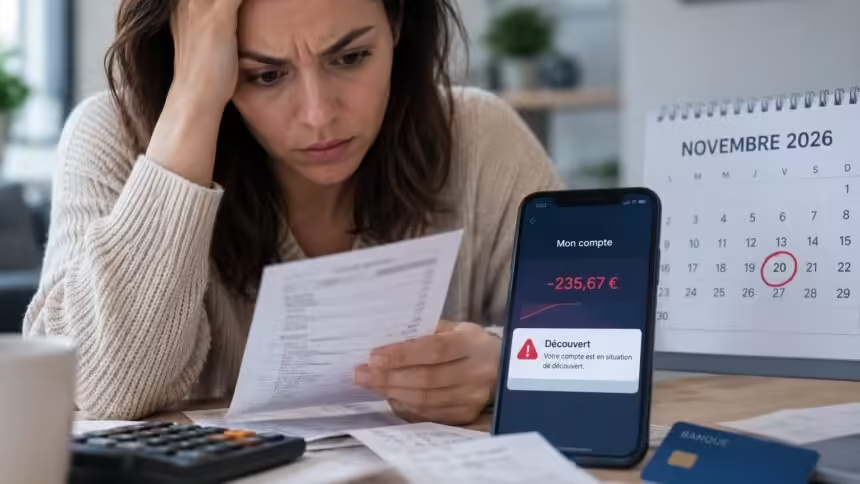
Le découvert change de nature le 20 novembre 2026. La France applique ce jour-là la directive européenne 2023/2225, transposée par l’ordonnance du 3 septembre 2025 : un solde négatif de 50 euros pendant trois jours relève du crédit à la consommation, avec l’examen de solvabilité qui va avec.
Jusqu’à présent, seuls les découverts d’au moins 200 euros ou dépassant un mois étaient encadrés comme un crédit. Tout le reste relevait de l’arrangement avec le conseiller.
La même ordonnance produit un autre effet le même jour, avec le paiement en trois fois requalifié en crédit le 20 novembre.
Un découvert de 50 euros relève désormais du crédit à la consommation
Le texte supprime la zone grise des petits montants. Selon service-public.fr, les établissements devront mener un examen de solvabilité proportionné au montant et à la durée, puis remettre une information claire mentionnant le coût total et le TAEG.
Revenus, ressources, actifs, passifs et charges financières entrent dans cet examen. La consultation du fichier des incidents de remboursement des crédits aux particuliers, le FICP, reste facultative sur les petits découverts.
La vérification, elle, ne l’est plus. Un découvert accordé sans analyse devient une faute réglementaire pour la banque, ce qui pèse dans un sens : celui de la prudence.
Un quart des Français bascule dans le rouge avant la fin du mois
Le baromètre lesfurets réalisé avec CSA Research du 18 au 20 novembre 2025, auprès de 1 007 personnes, donne la mesure du phénomène : 24 % des Français se déclarent à découvert tous les mois ou presque, en hausse de deux points sur un an.
L’enquête situe le basculement moyen autour du 18 du mois, une moyenne qui recouvre des situations très inégales. Chez les 18-24 ans, il intervient dès le quatorzième jour, quand d’autres foyers ne décrochent que dans les tout derniers jours.
La même enquête relève 50 % de ménages pauvres concernés, 43 % de ménages modestes, 42 % chez les 25-34 ans et 36 % dans les familles avec enfants.
Un sondage YouGov pour MoneyVox, mené les 4 et 5 août 2026 auprès de 1 006 personnes, ajoute la donnée décisive : 45 % des découverts sont inférieurs à 200 euros. La réforme vise donc exactement le découvert le plus répandu, celui qui sert d’avance sur le virement suivant.
Le baromètre Cofidis du pouvoir d’achat, mené du 29 mai au 8 juin 2026 auprès de 1 009 personnes, chiffre ce décalage : près de quatre Français sur dix passent à découvert au moins une fois dans l’année, pour un dépassement moyen de 267 euros.
La même enquête mesure ce qui manque en amont du découvert : 512 euros par mois pour vivre correctement. Le rouge n’est pas un accident de gestion, c’est l’écart entre un salaire et un coût de la vie.
Le rouge ne concerne pas que les salariés. Le sondage YouGov pour MoneyVox relève 39 % de personnes sans emploi à découvert sur douze mois, contre 34 % d’actifs occupés et 25 % de retraités.
L’examen de solvabilité prévu par le texte porte sur les revenus, les ressources, les actifs, les passifs et les charges, sans distinction d’origine. Un RSA, une allocation adulte handicapé ou une pension de 900 euros y entrent comme un salaire, avec une marge de remboursement mécaniquement plus faible.
Les critères de fragilité financière définis par la Banque de France visent déjà ces profils : inscription au fichier des incidents, incidents répétés sur trois mois, ressources sous le seuil de pauvreté, bénéficiaires du droit au compte.
Les frais fixes facturés dès le premier euro de débit disparaissent
Une bonne nouvelle existe dans ce calendrier. Interrogé par le sénateur d’Indre-et-Loire Pierre-Alain Roiron (question écrite n° 07194), le ministère de l’Économie répond que « à partir de novembre 2026, les minimas forfaitaires seront supprimés ».
Cette pratique consiste à facturer un montant fixe dès qu’un client présente un solde débiteur, sur les découverts inférieurs à 400 euros. Elle rendait un découvert de trois jours proportionnellement bien plus cher qu’un découvert d’un mois.
Restent les agios, calculés au taux du contrat, et les commissions d’intervention prélevées à chaque opération traitée au-delà de l’autorisation. Leurs plafonds dépendent du profil du client, selon la Banque de France.
| Situation du client | Commission d’intervention | Frais d’incidents |
|---|---|---|
| Client sans difficulté | 8 € par opération, 80 € par mois | Non plafonnés |
| Fragilité financière reconnue | 4 € par opération, 20 € par mois | 25 € par mois |
| Offre spécifique souscrite | 4 € par opération, 20 € par mois | 20 € par mois, 200 € par an |
Pour les mêmes budgets, l’épargne de précaution reste le premier amortisseur : nous avons détaillé le plafond de revenus qui ouvre droit au LEP.
La Fédération bancaire française dément la règle des 30 % d’endettement
Les banques ont vu circuler cet été l’idée d’une suppression pure et simple du découvert. La Fédération bancaire française a publié un vrai-faux pour y répondre.
Aucun ménage ne perdra son découvert du jour au lendemain, aucune demande ne sera à formuler à chaque utilisation, et aucun taux d’endettement de 30 % ne conditionne l’autorisation. La fédération parle d’une évolution « limitée » et d’un impact faible pour les clients.
Le point le plus utile est confirmé par service-public.fr : les autorisations mises en place avant l’entrée en vigueur restent inaffectées par les nouvelles dispositions.
Pierre-Alain Roiron redoute un refus opposé aux bas revenus
Le sénateur socialiste a saisi Bercy dès janvier 2026 sur un risque précis : que les banques préfèrent refuser les petits découverts plutôt que d’assumer une analyse de solvabilité, au prix d’une exclusion bancaire accrue des publics à faibles revenus.
La réponse du ministère tient en deux arguments : allègement de l’analyse pour les courtes durées, consultation facultative du fichier sous 200 euros. Aucun droit au découvert n’existe dans le texte, et rien n’oblige un établissement à maintenir une autorisation.
Le risque est arithmétique pour un salarié au SMIC dont l’autorisation sauterait. Sans autorisation, chaque opération présentée au-delà du solde déclenche une commission d’intervention, puis des frais de rejet, et le compte entre dans la spirale que la réforme prétend combattre.
Un client privé de compte dispose d’un recours devant la Banque de France, où le silence de la banque pendant quinze jours vaut refus.
Le coût du crédit reste encadré : la Banque de France fixe à 23,53 % le seuil de l’usure des prêts de trésorerie inférieurs ou égaux à 3 000 euros pour le troisième trimestre 2026. Un plafond, pas une protection contre un refus.
Faire écrire son autorisation avant le 20 novembre protège l’existant
Deux mois séparent les comptes de l’échéance. Quatre vérifications sont à la portée de tous.
- Relire sa convention de compte : le montant autorisé et sa durée y figurent, et une autorisation écrite en cours reste valable après le 20 novembre.
- Demander une autorisation, ou son relèvement, quand le découvert est aujourd’hui simplement toléré sans rien d’écrit.
- Comparer sur trois relevés les lignes « agios » et « commission d’intervention », pour vérifier que les plafonds mensuels sont respectés.
- Vérifier son éligibilité à l’offre spécifique clientèle fragile, facturée 3 euros par mois au maximum, que la banque doit proposer aux clients qu’elle identifie comme fragiles.
Les règles applicables figurent sur service-public.fr, dans l’ordonnance n° 2025-880 du 3 septembre 2025 publiée au Journal officiel, et sur le site de la Banque de France pour les plafonds de frais et les seuils de l’usure.