À retenir
- Le litre de fioul domestique valait 1,7324 € en moyenne le vendredi 6 novembre 2026, soit environ 3 465 € pour 2 000 litres livrés.
- Dans la nuit du 4 au 5 octobre 2026, 400 litres ont été siphonnés dans l’église de La Côte, en Haute-Saône, après une porte forcée.
- La garantie vol reste une option du contrat habitation : sans elle, le fioul dérobé dans une cuve n’est pas indemnisé.
- Le vol se signale à l’assureur dans le délai du contrat, jamais inférieur à deux jours ouvrés, avec le récépissé de plainte.
Au sommaire
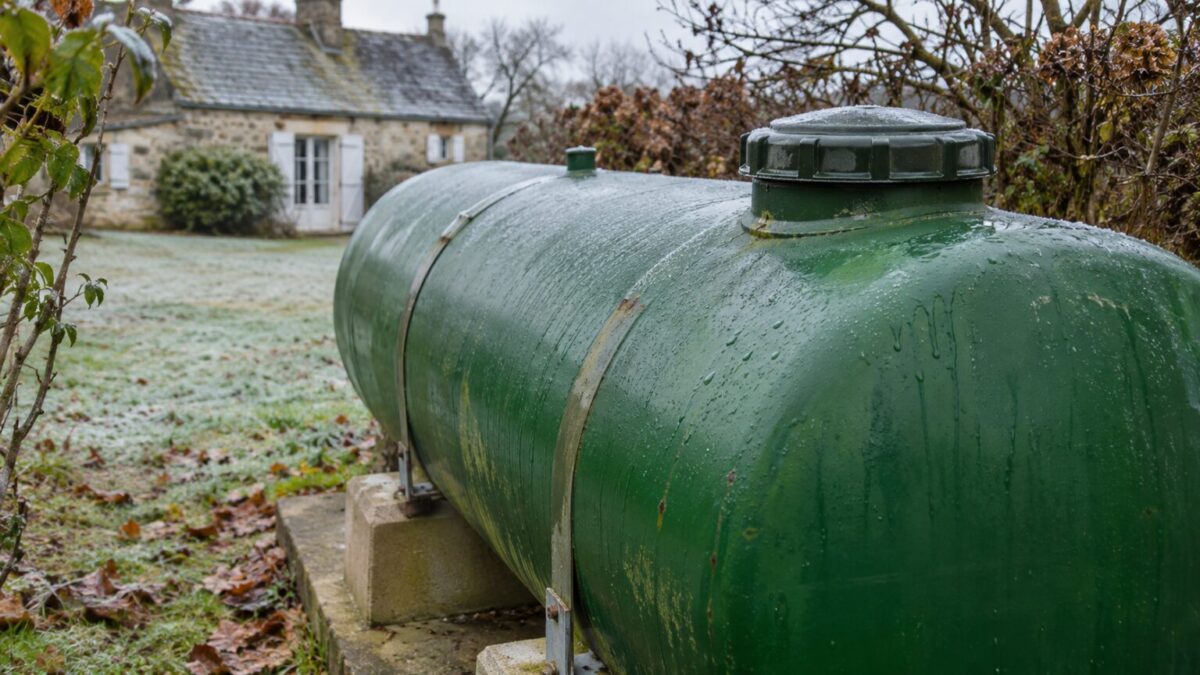
Une cuve de fioul remplie représente aujourd’hui plusieurs milliers d’euros stockés dans un jardin, un garage ou une chaufferie. Le relevé hebdomadaire du ministère de la Transition écologique fixait le litre à 1,7324 € le 6 novembre 2026, pour des livraisons de 2 000 à 4 999 litres, après 1,9441 € le 30 octobre.
Les siphonnages touchent aussi les bâtiments chauffés au fioul. Selon France 3 Bourgogne-Franche-Comté, 400 litres de fioul de chauffage ont disparu de l’église de La Côte : la porte du clocher a été forcée, et la commune a porté plainte à la gendarmerie de Lure.
Pour un propriétaire, un locataire ou une copropriété, le remboursement dépend de deux choses : qui a payé le fioul, et quel contrat couvre la cuve.
Fioul volé dans la cuve : l’assurance rembourse-t-elle ?
Oui, à condition que le contrat comporte une garantie vol. Selon Service-Public.fr, dans sa fiche mise à jour le 10 septembre 2025, les contrats de base couvrent l’incendie, le dégât des eaux et la responsabilité civile ; le vol s’y ajoute en option ou fait partie d’une multirisque habitation.
Le contrat énumère les situations indemnisées. Le plus souvent, il s’agit de l’effraction, de l’escalade, des menaces ou violences et de l’introduction clandestine.
Les dégâts causés pendant le vol, comme un bouchon arraché ou un local forcé, peuvent aussi être pris en charge si le contrat le prévoit.
Plusieurs exclusions reviennent souvent dans les contrats. Un vol rendu possible par une négligence manifeste de l’assuré, un logement inoccupé longtemps ou l’absence d’une protection exigée par l’assureur peuvent priver de remboursement.
Une cuve aérienne posée au fond du jardin soulève une question précise : les biens situés à l’extérieur ou dans les dépendances sont-ils couverts ? Les conditions générales répondent, et c’est à vérifier avant de déclarer le vol.
Propriétaire, locataire, copropriété : qui déclare le vol de fioul ?
En règle générale, celui qui a acheté le fioul déclare la perte à son propre assureur. Le tableau ci-dessous indique, pour chaque situation, qui paie le fioul et quel contrat solliciter.
| Situation | Qui paie le fioul | Contrat à solliciter |
|---|---|---|
| Maison occupée par son propriétaire | Le propriétaire | Sa multirisque habitation |
| Maison louée, chauffage individuel | Le locataire, en général | Assurance habitation du locataire |
| Chaufferie collective en copropriété | Le syndicat des copropriétaires | Contrat de l’immeuble, via le syndic |
| Logement loué, chauffage collectif | Le syndicat ou le bailleur | Contrat de l’immeuble |
En copropriété, le syndic déclare les sinistres qui touchent les parties communes. La loi impose au syndicat une seule assurance, la responsabilité civile ; la multirisque immeuble ne devient obligatoire que si le règlement de copropriété l’exige.
En chauffage collectif, le combustible fait partie des charges que le bailleur récupère sur le locataire, ce qui rend utile un point écrit sur le sort du fioul volé dans le décompte annuel des charges du locataire.
Cinq étapes après le siphonnage d’une cuve de fioul
Service-Public.fr demande trois démarches dans l’ordre : sécuriser les lieux, porter plainte, puis déclarer le sinistre. Pour un vol de fioul, ces démarches se déroulent ainsi.
- Relever le niveau de la jauge et photographier la cuve, le bouchon et les traces, avant toute réparation.
- Porter plainte au commissariat ou à la gendarmerie, puis conserver le récépissé remis.
- Déclarer le vol à l’assureur dans le délai du contrat, au moins deux jours ouvrés après la découverte.
- Joindre la dernière facture de livraison, qui prouve la quantité et le prix, ainsi qu’un devis des dégâts.
- En location ou en copropriété, prévenir par écrit le bailleur ou le syndic, surtout si l’équipement est abîmé.
La facture de livraison pèse lourd dans le dossier, car l’assuré doit prouver ce qui a disparu. Avec un litre à plus de 1,70 €, une différence de quelques centaines de litres représente plusieurs centaines d’euros.
Le Code pénal punit le vol de trois ans d’emprisonnement et de 45 000 € d’amende. Les peines sont plus lourdes quand le vol est commis à plusieurs ou s’accompagne de dégradations.
Bouchon antivol, jauge à alarme : les protections qui comptent
Un bouchon à clé ou un dispositif anti-siphonnage sur l’orifice de remplissage empêche d’introduire un tuyau. Une cuve placée à l’arrière de la maison, hors de vue de la route et éclairée par un détecteur de mouvement, attire moins les voleurs.
Une jauge électronique avec alarme signale une baisse brutale du niveau.
Ces équipements pèsent aussi dans la relation avec l’assureur : certains contrats exigent des protections précises, et leur absence peut être opposée au moment de l’indemnisation. Les copropriétés qui rénovent leur chaufferie peuvent étudier un éco-prêt à taux zéro souscrit par le syndicat.
Le prix du fioul reste suivi chaque semaine par l’État
Le ministère publie un nouveau relevé chaque lundi, sur les prix constatés le vendredi précédent. L’État a commencé le 1er novembre 2026 à céder aux distributeurs du gazole issu de ses stocks stratégiques, et la baisse obtenue doit être répercutée aux clients d’ici au 31 mars 2027.
À La Côte, la gendarmerie a ouvert une enquête et la mairie a lancé un appel à témoins.
Comment nous travaillons · Signaler une erreur
Poursuivre la lecture
 Assurance / MutuelleAssurance habitation : Angers propose 10,02 € par mois aux locataires modestes
 Immobilier / LogementAPL versée au propriétaire : un impayé dès 450 € de dette, les recours du locataire
 Assurance / MutuelleIncendie à Saint-Lyphard : une maison détruite, ce que paie l’assurance sans reconstruire