À retenir
- Une maison de la rue des Ajoncs, à Saint-Lyphard (Loire-Atlantique), a été entièrement détruite par le feu dans la nuit du lundi 9 novembre 2026.
- Alertés vers 23 h 40, 25 sapeurs-pompiers ont combattu les flammes avec cinq engins et trois lances, sans qu’aucune victime soit signalée.
- Un incendie se déclare à l’assureur dans les cinq jours ouvrés, rappelle la fiche du ministère de la Justice actualisée le 20 octobre 2025.
- Sans reconstruction, un contrat en valeur à neuf verse en général l’indemnité vétusté déduite, le complément restant lié aux travaux.
Au sommaire
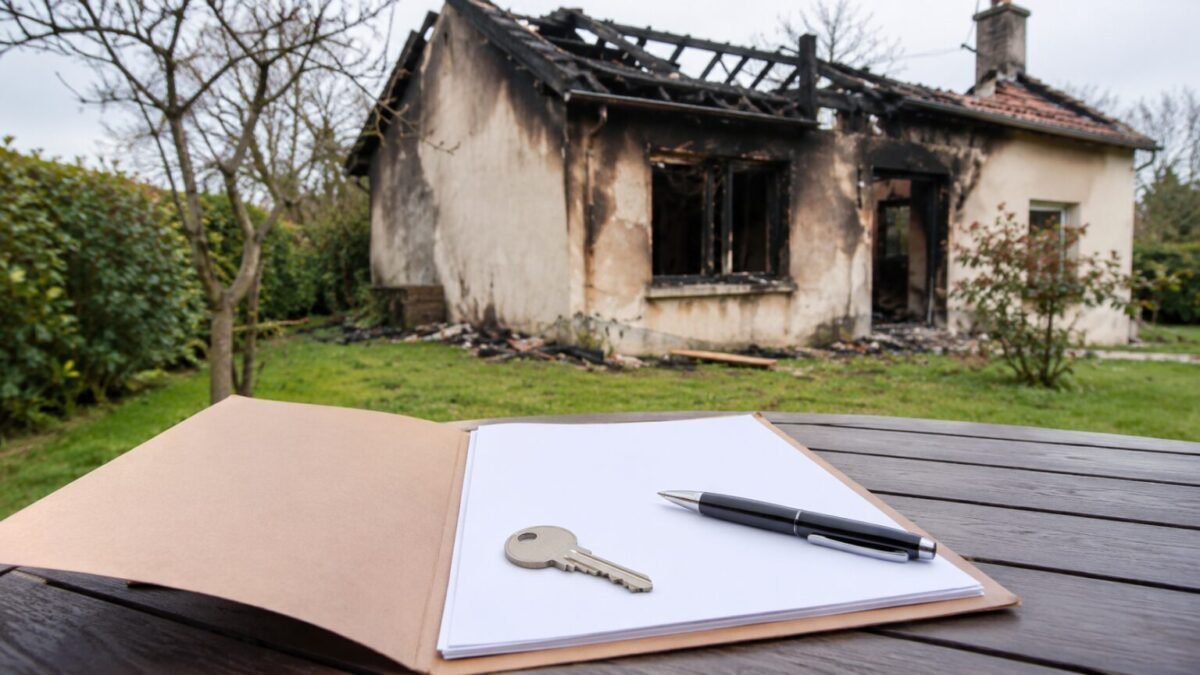
Un incendie à Saint-Lyphard, commune de Brière proche de La Baule, a détruit une maison de la rue des Ajoncs dans la nuit du lundi 9 au mardi 10 novembre 2026. Selon Ouest-France, les pompiers de Loire-Atlantique ont été appelés vers 23 h 40 et ont engagé 25 sapeurs-pompiers, cinq véhicules et trois lances, dont une montée sur une échelle.
Le centre opérationnel des pompiers n’a fait état d’aucune victime.
Une maison réduite à l’état de ruine pose ensuite une question d’argent : l’assurance habitation verse-t-elle la même somme si le bâtiment n’est pas reconstruit ? La réponse dépend du contrat, de l’avis de l’expert et parfois d’une décision du maire.
Après l’incendie à Saint-Lyphard, déclarer sous cinq jours ouvrés
Le délai de déclaration est de cinq jours ouvrés après le sinistre, ou après sa découverte s’il est constaté plus tard, selon la fiche de Justice.fr mise à jour le 20 octobre 2025. L’article L113-2 du Code des assurances interdit à un contrat de prévoir un délai plus court.
Le propriétaire qui occupe sa maison s’adresse à son propre assureur. Dans un logement loué, c’est le locataire qui déclare à son assurance ; pour une maison vide, le propriétaire passe par son contrat de propriétaire non occupant.
Les démarches suivent un ordre précis :
- Prévenir l’assureur par écrit, en indiquant la date, l’heure et l’adresse du sinistre.
- Photographier les dégâts avant tout nettoyage et garder les objets abîmés jusqu’au passage de l’expert.
- Dresser un état estimatif des biens détruits, pièce par pièce.
- Rassembler factures, photos anciennes, bons de garantie et, s’il existe, le rapport de police ou de gendarmerie.
- Transmettre les devis de réparation ou de reconstruction obtenus.
Que verse l’assurance si la maison n’est pas reconstruite ?
Sans reconstruction, l’indemnité correspond en général à la valeur de la maison au jour du sinistre, vétusté déduite.
Ce plafond découle du principe indemnitaire : l’article L121-1 du Code des assurances interdit que l’indemnité dépasse la valeur du bien assuré au moment du sinistre. L’assurance ne doit pas enrichir l’assuré.
Les contrats en valeur à neuf vont plus loin. La Cour de cassation a jugé le 26 mars 2015 (pourvoi n° 14-13332) qu’une clause d’indemnisation sur la valeur de reconstruction reste valable, même au-dessus de la valeur réelle du bâtiment, dès lors que la vétusté est déduite du calcul, rapporte l’ANIL.
Dans ces contrats, la part liée à la vétusté est en général versée dans un second temps, sur présentation des factures de travaux et dans un délai fixé par les conditions générales. Sans chantier, ce complément n’est en principe pas dû.
Le montant varie selon la formule souscrite et le choix de reconstruire ou non :
| Situation | Ce que verse l’assureur |
|---|---|
| Contrat en valeur d’usage | Valeur au jour du sinistre, vétusté déduite |
| Valeur à neuf, maison reconstruite | Indemnité immédiate, puis complément sur factures |
| Valeur à neuf, pas de reconstruction | En général, indemnité immédiate seule |
| Arrêté de remise en état du maire | Somme affectée aux mesures prescrites |
| Maison assurée sous sa valeur | Indemnité réduite en proportion |
Le maire peut-il imposer l’usage de l’indemnité ?
Oui, dans un cadre précis. L’article L121-17 du Code des assurances impose d’utiliser les indemnités versées pour un immeuble bâti à la remise en état effective du bâtiment ou de son terrain d’assiette, de façon compatible avec son environnement.
Le maire dispose de deux mois après avoir été informé du sinistre, par l’assureur ou par l’assuré, pour prendre un arrêté de remise en état. Toute clause contraire dans le contrat est nulle.
La Cour de cassation a encadré cette obligation le 18 avril 2019 (pourvoi n° 18-13371) : seule la somme nécessaire aux mesures prescrites par l’arrêté est concernée. L’assureur peut réclamer la restitution s’il prouve que l’argent n’y a pas été consacré.
Un sinistre lourd peut aussi tenir un bâtiment fermé pendant des mois, à l’image du restaurant de Béhuard inondé en février dernier, qui n’a pas rouvert.
Expertise, sous-assurance et prescription de deux ans
L’expertise n’est pas obligatoire, mais l’assureur peut la demander pour chiffrer les dégâts et rechercher les causes. En cas de désaccord, l’assuré peut se faire assister d’un expert d’assuré pour contester l’évaluation.
Le versement doit intervenir dans un délai raisonnable. En pratique, une indemnité provisionnelle arrive dans les deux mois, puis le solde environ trois mois après la déclaration, hors complications, indique la fiche officielle.
Une maison assurée pour une somme inférieure à sa valeur réelle expose à une indemnité réduite en proportion : c’est la règle proportionnelle de l’article L121-5.
Toute action contre l’assureur se prescrit par deux ans à compter de l’événement qui la fait naître, selon l’article L114-1 du même code. Dans le Gers, la cagnotte ouverte pour un policier dont la maison a brûlé a dépassé 4 000 €.
Dans un sinistre de cette ampleur, la visite de l’expert de l’assureur ouvre en général le règlement : son rapport fixe le montant de l’indemnité et les conditions d’une éventuelle reconstruction.
Comment nous travaillons · Signaler une erreur