
À retenir
- Une voiture assurée seulement au tiers n’est pas indemnisée par son assureur après un incendie ou une dégradation volontaire
- La garantie émeutes obligatoire votée dans la loi de finances du 19 février 2026 attend toujours son décret d’application
- L’article L211-10 du Code de la sécurité intérieure permet de réclamer à l’État le reste à charge devant le tribunal administratif
- La CIVI indemnise jusqu’à 4 857 € de dommages aux biens, sous plafond de ressources, selon service-public.gouv.fr
Au sommaire
- Voiture brûlée dans la rue : tout dépend de la garantie incendie
- Vitrines et stocks pillés : la garantie émeutes du contrat professionnel
- La réforme votée le 19 février 2026 ne s’applique pas encore
- Qui paie selon le dommage subi
- Cinq jours ouvrés pour déclarer, deux pour un vol
- L’article L211-10 permet de se retourner contre l’État
- La CIVI plafonne à 4 857 € les dommages aux biens
Les propriétaires de voitures incendiées et les commerçants pillés lors de la mobilisation du samedi 17 octobre disposent de trois guichets : leur assureur, l’État et, pour les victimes aux revenus modestes ou gravement blessées, la Commission d’indemnisation des victimes d’infractions (CIVI).
L’ordre compte. L’assurance passe d’abord, les recours publics viennent ensuite pour ce qui n’a pas été couvert.
Le coût global reste à chiffrer. Alain Di Crescenzo, président de CCI France, l’évalue à « des centaines de millions d’euros », selon des propos rapportés par ici.
Voiture brûlée dans la rue : tout dépend de la garantie incendie
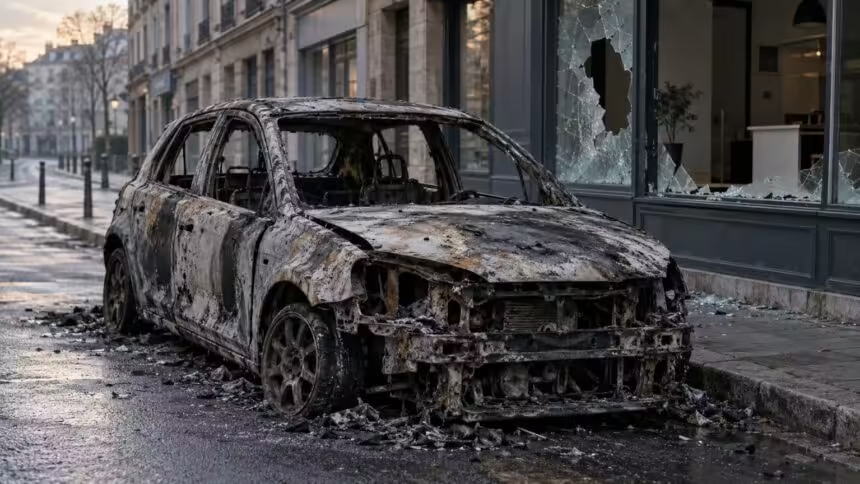
Un véhicule incendié n’est remboursé que si le contrat auto comprend la garantie incendie, présente dans les formules tous risques et proposée en option dans les formules intermédiaires.
Pour une carrosserie rayée, des vitres cassées ou un véhicule renversé, c’est la garantie dommages tous accidents qui joue.
L’assurance au tiers ne couvre que les dommages causés à autrui. Le propriétaire assuré au tiers ne touche donc rien de son assureur pour sa propre voiture.
L’assurance habitation n’intervient pas non plus : une voiture garée sur la voie publique relève uniquement du contrat auto.
Vitrines et stocks pillés : la garantie émeutes du contrat professionnel
La plupart des multirisques professionnels comprennent une garantie « émeutes et mouvements populaires » qui couvre les dommages matériels, auxquels s’ajoutent selon le contrat les garanties vol, vandalisme et bris de glace.
La fermeture forcée du magasin n’est indemnisée que si le commerçant a souscrit l’option perte d’exploitation, qui reste facultative.
Pour les salariés, le gouvernement a annoncé lundi plusieurs mesures, détaillées dans notre article sur le chômage partiel à 100 % pour les commerces pillés. À Lyon, la collectivité a mis en place une aide distincte, comme l’explique notre article sur les 150 à 200 commerces touchés à Lyon.
La réforme votée le 19 février 2026 ne s’applique pas encore
La loi de finances pour 2026, promulguée le 19 février, rend la garantie émeutes obligatoire dans tous les contrats d’assurance de dommages : habitation, automobile et professionnels.
Le dispositif prévoit un fonds de mutualisation géré par la Caisse centrale de réassurance, qui prendrait en charge au moins 90 % des sinistres cédés par les assureurs. Il lui faut encore un décret d’application et l’accord de la Commission européenne.
Pour les violences du 17 octobre, ce sont donc les contrats tels qu’ils sont rédigés aujourd’hui qui s’appliquent, avec leurs franchises et leurs plafonds.
À titre de comparaison, les émeutes de l’été 2023 avaient coûté 793 millions d’euros aux assureurs pour 16 400 sinistres, selon le dernier bilan publié par France Assureurs en mars 2024.
Qui paie selon le dommage subi
Ce tableau indique, pour chaque dommage, le premier interlocuteur et la condition qui décide de l’indemnisation.
| Dommage | Premier recours | Condition clé |
|---|---|---|
| Voiture incendiée | Assureur auto | Garantie incendie ou tous risques |
| Voiture dégradée | Assureur auto | Dommages tous accidents |
| Vitrine, stock pillé | Multirisque professionnelle | Garantie émeutes, vol, vandalisme |
| Vitre d’un logement | Multirisque habitation | Bris de glace ou vandalisme |
| Franchise, reste à charge | État, article L211-10 | Tribunal administratif du lieu |
| Bien non assuré | CIVI | Ressources sous 19 433 € |
| Blessure grave | CIVI | Incapacité d’au moins un mois |
Cinq jours ouvrés pour déclarer, deux pour un vol
L’article L113-2 du Code des assurances interdit aux contrats d’imposer un délai de déclaration inférieur à cinq jours ouvrés, ramené à deux jours ouvrés en cas de vol. Ce délai court à partir du moment où l’assuré a connaissance du sinistre.
Le dépôt de plainte est indispensable, et une pré-plainte en ligne permet d’aller vite quand les auteurs sont inconnus. Le récépissé, des photos datées prises avant toute réparation et les factures des biens détruits forment la base du dossier.
Un expert mandaté par l’assureur se déplace ensuite pour chiffrer les dommages.
L’article L211-10 permet de se retourner contre l’État
Selon l’article L211-10 du Code de la sécurité intérieure, « l’État est civilement responsable des dégâts et dommages résultant des crimes et délits commis, à force ouverte ou par violence, par des attroupements ou rassemblements armés ou non armés ».
Cette voie permet de réclamer la franchise ou un dommage non couvert. Depuis une décision du Conseil d’État du 12 février 2020, la demande se porte devant le tribunal administratif du lieu où le dommage s’est produit.
La procédure est longue. Le juge vérifie que le dommage a un lien direct avec un rassemblement : un acte isolé, commis à l’écart du cortège, peut être écarté.
Les communes dont les bâtiments ont été visés s’appuient d’abord sur leurs propres contrats, comme à Limoges, où le gouvernement a promis de financer la reconstruction de la mairie incendiée.
La CIVI plafonne à 4 857 € les dommages aux biens
Pour un vol ou une destruction de biens, la CIVI n’intervient que si la victime a des ressources inférieures à 19 433 € pour une personne seule. L’indemnisation est alors plafonnée à 4 857 €, selon service-public.gouv.fr.
Les blessés graves ont droit à un régime plus large. En cas de décès, d’incapacité permanente ou d’incapacité totale de travail d’au moins un mois, l’indemnisation est accordée sans condition de ressources.
La victime dispose de trois ans à compter des faits pour saisir la commission. Le Fonds de garantie des victimes a ensuite deux mois pour faire une offre une fois le dossier complet.